¿Estás esperando un bebé? Cinco consejos para prepararte para los gastos del embarazo
(Oona Zenda/KFF Health News)
Grace y Daniel Griffin, ambos de 26 años, sabían que andarían justos de dinero cuando tuvieran su primer hijo. Por eso, incluso antes de intentar concebir, la pareja de Calumet, Michigan, comenzó a hacer cuentas para calcular cuánto les costaría el embarazo.
“Queríamos ahorrar lo suficiente para poder pagar esas facturas médicas de inmediato, si era posible”, dijo Grace.
Pero la herramienta para calcular costos que encontró, vinculada a su plan de seguro estudiantil de UnitedHealthcare, le pedía los códigos de facturación médica de cada procedimiento que probablemente necesitaría durante el embarazo. Era información que no tenía.
Así que siguió buscando hasta encontrar el Resumen de Beneficios y Cobertura en el sitio web de su plan de salud, que estimaba los gastos de bolsillo de un embarazo y parto, sin complicaciones, en unos 2.700 dólares.
“Pensamos: ‘Bueno, podemos afrontar eso’”, dijo. “Deberíamos poder ahorrar esa cantidad y pagarla de nuestro bolsillo”.
Pero, a medida que se acumulaban los gastos, quedó claro que la estimación estaba muy lejos de la realidad.
Al principio del embarazo, Grace alcanzó su deducible de 500 dólares, la cantidad que debía pagar de su bolsillo antes de que el seguro comenzara a cubrir los gastos. Su plan también le exigía pagar un coseguro del 20% por la atención dentro de la red.
Eso significaba que, por cada 100 dólares facturados por servicios como análisis de sangre de rutina y otros cuidados necesarios, ella debía pagar 20 dólares.
“Cuando empecé a hacerme los análisis de laboratorio fue cuando nos dimos cuenta de que los gastos se acumularían rápidamente”, dijo Grace. Los análisis de sangre de rutina para controlar los niveles de hierro o detectar diabetes gestacional costaban un par de cientos de dólares por visita, contó.
En junio, después de lo que Grace describió como un embarazo y parto sin complicaciones, la pareja dio la bienvenida a su hija.
Luego, los Griffin recibieron una notificación de “explicación de beneficios”, que mostraba que el hospital había facturado unos 18.000 dólares por el parto y que la familia debía pagar una parte considerable de esa cantidad.
“Pensé: ‘Ay, no, esto va a ser mucho dinero’”, dijo. “Mucho más de lo que habíamos presupuestado”.
Y tenía razón.
A principios de octubre, según Grace, los gastos de bolsillo de su familia superaban los 9.000 dólares, más del triple de la estimación general de los costos relacionados con el embarazo que había publicado su aseguradora.
Mientras tanto, Grace y Daniel están haciendo malabares para pagar las facturas.
Durante años, los legisladores federales han intentado resolver este problema, explicó Sabrina Corlette, profesora investigadora y codirectora del Centro de Reformas de Seguros de Salud de la Universidad de Georgetown.
Para que los costos de la atención médica sean más transparentes y accesibles para los pacientes, el Congreso exigió a las aseguradoras que proporcionaran a los consumidores una “explicación anticipada de beneficios” personalizada, con una estimación de cuánto tendrían que pagar por los servicios médicos programados.
La norma, incluida en la Ley No Surprises de 2020, debía entrar en vigor el 1 de enero de 2022, pero los reguladores federales todavía no la han implementado, a pesar de la presión constante de miembros del Congreso.
“Así que, básicamente, han pasado cuatro años y medio desde que esto debería haber estado disponible, y creo que es una fuente de mucha frustración para muchas personas”, señaló Corlette. “La ley les reconoce el derecho a conocer esta información”.
Mientras tanto, señaló, se aproxima otro cambio.
A partir del 1 de enero, los códigos de facturación de maternidad utilizados durante años, que agrupan gran parte de la atención durante el embarazo, serán reemplazados por códigos más detallados para la atención prenatal, el trabajo de parto, el parto y la atención posparto.
El cambio podría facilitar la identificación del costo de cada servicio, pero Corlette dijo que todavía no está claro si ayudará a las personas que intentan ajustarse a un presupuesto.
“Puedo ver cómo podría beneficiar a los proveedores”, dijo. “Pero no estoy segura de que vea beneficios para los pacientes”.
Hasta que sea más fácil calcular los gastos de bolsillo relacionados con la maternidad, estos son algunos consejos para ayudarte a preparar un presupuesto para el embarazo.
1. Inscribe a tu bebé en el seguro antes de que venza el plazo
Asegurarse de que el recién nacido tenga cobertura de salud es uno de los primeros trámites que deben afrontar los padres en medio del torbellino que supone llevar un bebé a casa.
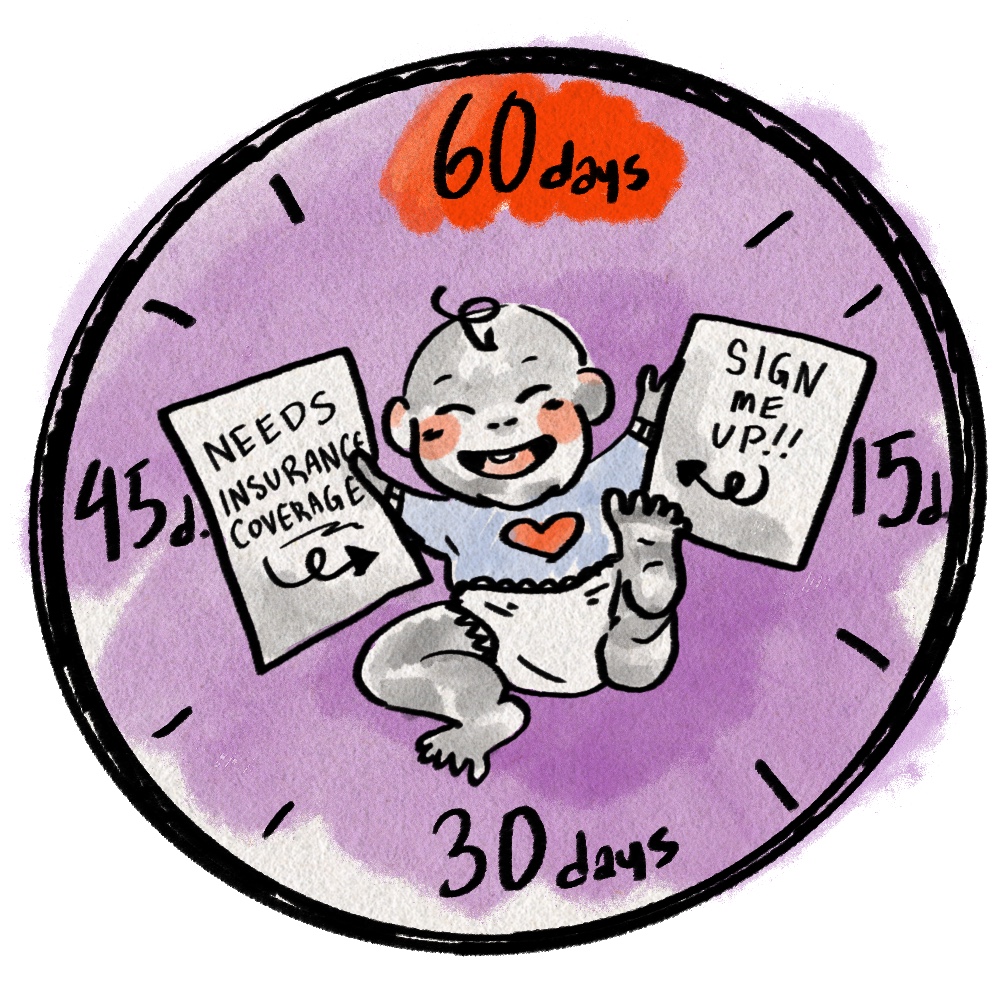
El nacimiento de un hijo genera lo que se conoce como un período especial de inscripción, lo que significa que no es necesario esperar hasta el período anual de inscripción abierta para incorporar al recién nacido a un seguro médico.
Muchos planes de salud ofrecidos por empleadores exigen que los padres soliciten la inscripción dentro de los 30 días posteriores al nacimiento.
Los planes del Mercado de Seguros Médicos —para quienes compran su propia cobertura en lugar de obtenerla a través de un empleador o del gobierno— generalmente permiten hacerlo dentro de los 60 días.
Si dejas pasar demasiado tiempo, tu bebé podría quedarse sin seguro hasta el año siguiente.
Michelle Critzer, de Ventura, California, aprendió esta lección de la manera más difícil. Trabaja como representante de ventas y es madre de un niño pequeño y un recién nacido.
Su segundo hijo, Hudson, nació en febrero de 2026, y Critzer dejó pasar el plazo para inscribirlo. Desde entonces, ha estado pidiendo a su aseguradora que haga una excepción, pero hasta ahora no ha tenido éxito.
“La manera en que establecen requisitos estrictos que hay que cumplir dentro de los 30 días posteriores a tener un bebé es una verdadera locura”, dijo.
La familia pudo inscribir a Hudson en un plan de salud a través del empleo del esposo de Critzer, que ofrece un período de inscripción de 60 días.
Pero esa cobertura está lejos de ser tan completa como la de Critzer, explicó. Aun así, agradece que Hudson tenga seguro mientras sigue insistiendo para que su propio plan lo incorpore.
2. Pregunta por las cifras clave, como tu gasto máximo de bolsillo (MOOP, en inglés)
Preparar un presupuesto para el embarazo suele comenzar con una lista de los gastos previstos.
El deducible es la cantidad que debes pagar antes de que gran parte de la cobertura de tu seguro entre en vigor.
Después, probablemente tendrás que afrontar copagos, cantidades fijas que pagas cada vez que recibes un servicio, independientemente del monto total de la factura.
El coseguro es otro gasto que debes prever, pero, como descubrió Grace, puede ser especialmente difícil de calcular. El coseguro exige que el paciente pague un porcentaje del costo de cada servicio recibido.
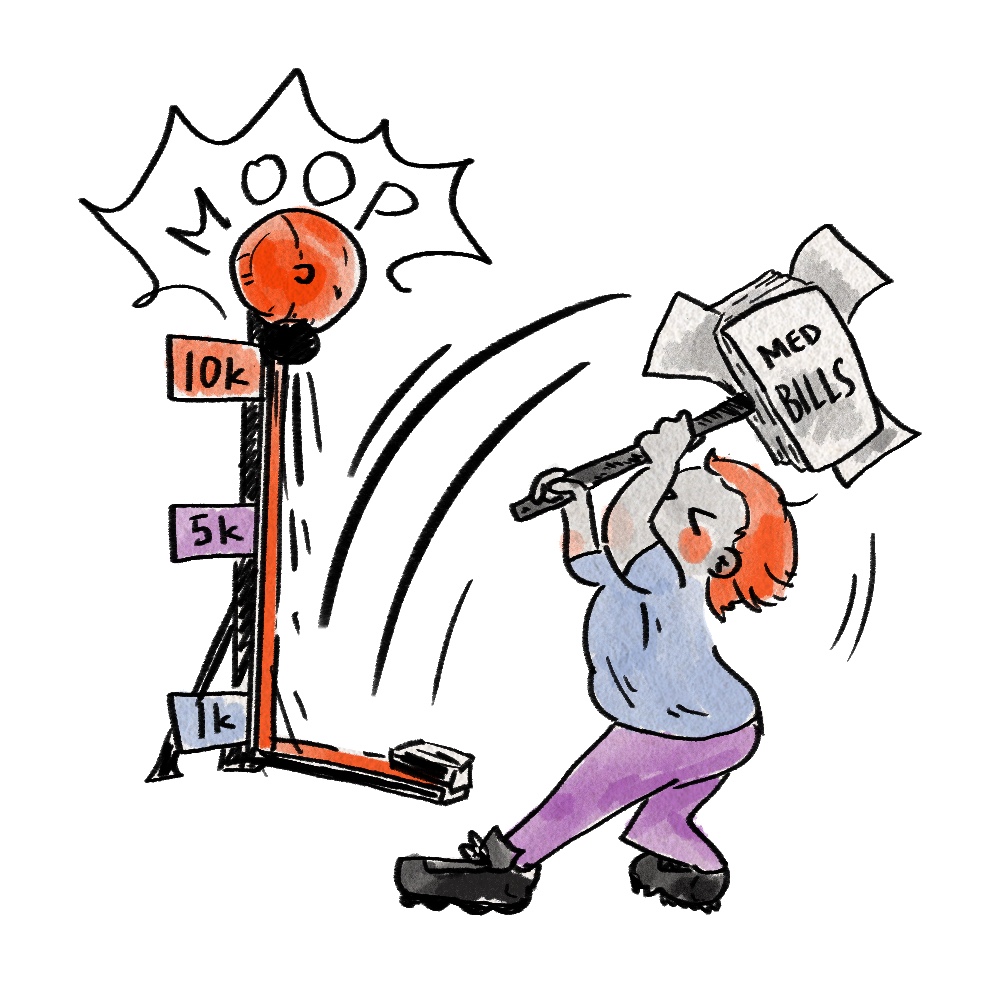
El gasto máximo de bolsillo, conocido en inglés por la sigla MOOP (maximum out-of-pocket), es otra cifra fundamental que debes conocer.
El MOOP de tu plan es el límite de lo que tendrás que pagar cada año por los servicios cubiertos dentro de la red, es decir, la atención brindada por proveedores con los que tu plan de salud ha negociado tarifas más bajas.
Piensa en ello como prepararte para el peor escenario posible. A algunas personas les da tranquilidad conocer y planificar cuánto tendrían que pagar en el peor de los casos.
Según la Ley de Cuidado de Salud a Bajo Precio (ACA), en 2026 los gastos de bolsillo por atención dentro de la red tienen un límite de 10.600 dólares por persona y 21.200 dólares por familia.
Tu plan podría establecer un máximo menor, pero, una vez que tus gastos alcanzan ese límite, el seguro paga el 100% de los costos adicionales de los servicios cubiertos dentro de la red durante el resto del año.
Hay una complicación que debes tener en cuenta: si tu embarazo abarca dos años de cobertura, el máximo vuelve a cero al comienzo del segundo año y podrías terminar alcanzando el límite de gastos de bolsillo durante dos años consecutivos.
Algunos planes tienen dos límites máximos de gastos de bolsillo: uno para los servicios dentro de la red y otro para los beneficios fuera de la red.
Las aseguradoras generalmente llevan un registro separado de esos gastos, y el límite máximo fuera de la red puede ser el doble del establecido para los servicios dentro de la red.
Esta es una razón más para buscar cuidadosamente atención médica dentro de la red de tu seguro.
En el caso de los Griffin, el límite máximo de gastos de bolsillo familiar era de 18.000 dólares, mientras que el límite individual de Grace era de 9.000 dólares.
3. Elige atención dentro de la red siempre que puedas
Elegiste un obstetra que pertenece a la red de tu seguro, pero no des por sentado que los demás integrantes del equipo médico también están dentro de la red.
Pregunta por el hospital, los laboratorios y los centros de diagnóstico por imágenes que podría utilizar el consultorio de tu médico.
Corlette sugirió que los pacientes pidan expresamente al consultorio que envíe las órdenes de estudios a proveedores dentro de la red.
La ley federal protege a los pacientes que acuden a un hospital u otro centro médico dentro de la red frente a las llamadas “facturas sorpresa” emitidas por proveedores que están fuera de la red.
4. Revisa todas las facturas y no tengas miedo de presentar una apelación
La Ley de Cuidado de Salud a Bajo Precio exige que determinados servicios prenatales preventivos recomendados estén cubiertos sin costos adicionales para el paciente.
Entre ellos se encuentran las consultas prenatales, el ácido fólico, las pruebas de detección de ansiedad y depresión, y el asesoramiento y los suministros relacionados con la lactancia materna.
Sin embargo, en ocasiones estos costos se trasladan por error al paciente.
Para protegerte de los errores de facturación, Corlette recomienda familiarizarte con estos servicios relacionados con el embarazo y revisar cada factura.
Si tu aseguradora se niega a pagar un servicio que debería estar cubierto, considera presentar una apelación.
5. Busca ayuda antes de que se acumulen las facturas
La mayoría de los hospitales ofrecen programas de asistencia financiera.
Averigua si el tuyo puede ayudarte, ya sea reduciendo el monto de la factura o también ofreciéndote un plan de pagos que puedas afrontar.
Tu médico u otros proveedores también podrían brindarte ayuda si la solicitas.
Corlette recomendó asegurarse de que cualquier acuerdo quede formalizado por adelantado para evitar que la cuenta sea enviada inesperadamente a una agencia de cobros.
También conviene investigar otras opciones de asistencia.
Grace Griffin cumplía los requisitos para participar en el programa Rx Kids de Michigan, que ofrece a las familias elegibles de determinadas comunidades 1.500 dólares durante el embarazo y 500 dólares mensuales durante los primeros seis meses o el primer año de vida del bebé.
Ese dinero ha ayudado a evitar que las facturas médicas consuman los ahorros de emergencia de los Griffin.
“Nos quita mucha presión de encima”, dijo.
Healthcare Helpline te ayuda a superar los obstáculos del sistema de salud que se interponen entre tú y una buena atención médica. Envíanos esa pregunta complicada que tienes y quizás recurramos a un especialista en políticas de salud para encontrar la respuesta. Comparte tu historia. Este proyecto colaborativo es una producción conjunta de NPR y KFF Health News.